我是自雇人士。这是否意味着我没有资格领取就业保险福利金?
随着加拿大零工经济的发展,越来越多的劳动者选择走上自雇之路。对于愿意投入时间和精力的人来说,机会十分丰富。如果您是自雇劳动者,或正考虑独自创业,请了解需要注意的事项,以及如何更好地保护自己。
您应该了解的事项
“我的摄影业务最初只是副业。下班回到家后,我会利用晚上的时间为亲友拍照。后来,我从摄影赚到的钱比本职工作还多。于是我决定放手一搏——成立了自己的公司。现在我自己当老板,做着真正热爱的工作。”
– Jerri,卑诗省 Richmond

自雇是一种工作安排,您可以为自己创业。不存在雇主与雇员之间的关系——您是自己的老板。自雇通常意味着您可以决定自己想做什么工作,以及想与谁合作。
自雇有很多选择。例如,您可以自己经营企业,或为不同客户承接合同。用于描述自雇工作者的一些常见术语包括:
自由职业者。一种合同工作者,可以自由选择向谁提供服务。
企业家。拥有或经营自己企业的人,通常会承担一定的财务风险。
顾问。受雇在某一特定领域提供专业建议的人。
独立承包商。一个用于税务和就业标准的法律术语。
我们关于替代性工作安排的指南更全面地介绍了自雇的各种选择。
卑诗省保护劳动者的主要法律适用于“雇员”。自雇劳动者(法律称其为独立承包商)不受该法律保障。因此,与雇员不同,独立承包商不享有该法律规定的权利。例如,他们无权获得假期工资,也不能享有受法律保护的休假。
并非每个人都适合自雇。某些性格特质和技能会让您更有可能取得成功。以下列出了一些“硬技能”和“软技能”,它们或许能让您成为独自创业的合适人选。
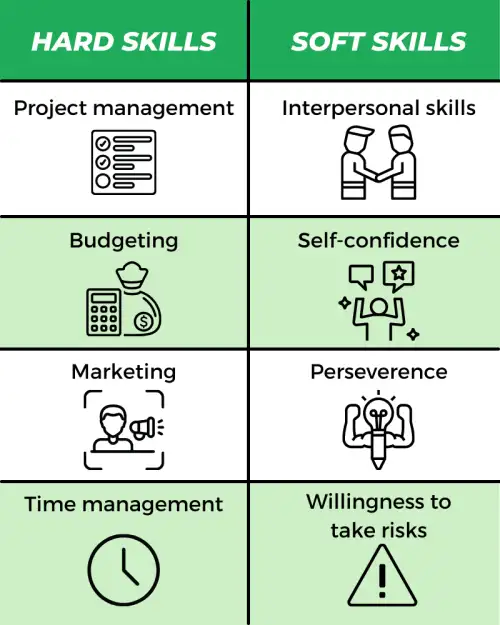
作为一名自雇工作者,您不需要商科学位也能谋生。网上有大量信息,您很可能可以自己学会所有必要的硬技能。这一点很关键,因为刚开始时,您可能需要独自处理大部分日常业务活动。等业务步入正轨后,您或许可以雇人来帮忙。
软技能要难学得多。您可以随着时间逐渐培养这些技能,但如果您从一开始就具备这些技能,通往成功的道路会更加顺利。
不妨试试这个自我评估工具
Business Development Bank of Canada(加拿大商业发展银行)是一家完全致力于服务企业家的金融机构。在其网站上,您可以使用一项自我评估工具,了解自己是否适合从事创业事业。
作为员工,有些财务义务由您的雇主为您处理。如果您是自雇人士,则需要自行处理。主要有三项:
为您的营业收入缴纳个人所得税
缴纳 Canada Pension Plan(加拿大退休金计划)(CPP)的供款
缴纳 就业保险 保费(这一项是自愿的)
让我们逐一了解。
您可能还有其他义务
根据您所在的行业,您可能还需要履行上述义务之外的其他义务。例如,您可能需要取得许可证,或者购买保险来保护自己免受责任风险。
个人所得税
作为员工,您的雇主会从您的工资支票中扣除款项,以支付您应缴的所得税。如果扣除的金额正确,报税时您应缴的税款应为 0 加元。如果扣得太多(也就是说,您多缴了税),您将获得政府退税。
如果您是自雇人士,您需要完全负责缴纳应缴税款。这意味着您需要提前规划,预留足够的资金。(我们会在下方“采取行动”部分简要说明如何操作。)
您只需就扣除营业费用后的营业收入缴税。因此,在准备报税时,您可以从全年总收入中扣除某些费用。这会降低您的应税收入以及应缴税款。联邦政府列出了一些最常见、可扣除的营业费用。
您还可以利用其他税收抵免和扣除项目。例如,您可以将部分 RRSP(注册退休储蓄计划) 供款申报为扣除额。
CPP 供款
在加拿大,所有年满 18 岁且每年收入达到 3,500 加元或以上的劳动者,都必须向 Canada Pension Plan(加拿大退休金计划,CPP)缴纳供款。员工支付所需供款的一半,雇主支付另一半。自雇人士则需自行缴纳全部供款。
您的供款金额取决于您的净营业收入(扣除费用后),也取决于政府设定的现行 CPP 费率。我们会在下方“采取行动”部分提供更多详细信息。
EI 保费
政府通过就业保险(EI)向失业人士提供经济援助。要符合领取福利金的资格,您必须在 EI 计划涵盖的工作中累计工作一定小时数。
如果您是自雇人士,您需要选择加入 EI 计划,才有资格领取福利金。换句话说,EI 计划对自雇人士来说是自愿的。请参阅下一部分了解更多详情。
采取行动保护自己
在您开始自主创业之前,最好先制定一份 商业计划。它是一份路线图,概述您的目标以及您计划如何实现这些目标。它不必是一份冗长、复杂的文件;相反,它应该简单、清晰且易于遵循。
商业计划包含六个关键部分:
执行摘要。概述您的业务和计划。有时最后再写这一部分会更容易。
机会。说明您要解决的问题、目标市场以及竞争对手。
执行。说明您计划如何利用已确定的机会,并将其转化为一项业务。
公司与管理。介绍您目前的团队,以及您需要招聘哪些人员。
财务计划。概述您的销售预测、预计现金流和资产负债表。
附录。您可以在此处放置图片或补充信息。
如果您是自雇人士,您并不享有与雇员相同的法定权利。您必须依靠一般合同法来保护自己。因此,确保您的合同内容全面非常重要。这样一来,如果出现问题,您可以依据协议条款来维护自己的权益。
以下是您应在所有合同中加入的一些关键条款:
提供的服务。详细说明您将提供的服务。请列明您同意达成的任何里程碑或阶段性截止日期。
付款条款。付款条款,包括金额、付款时间,以及如果未能按时收到款项您可以采取的措施(包括逾期付款的罚金)。如果您收取定金或预付费,也应加入相关条款。
可报销的费用。客户是否会报销您的任何工作相关费用(例如差旅费或餐费)。
终止合同。说明合同如何结束的框架。应涵盖可以提前终止合同的情形,还应说明任何通知要求。
自雇时,您需要自行缴纳所得税并向 Canada Pension Plan(加拿大退休金计划)供款。您会在报税时直接向联邦政府缴纳这些款项。提前做好规划非常重要,以确保在税款和 CPP(加拿大退休金计划)供款到期时,您有足够的钱支付。
我们来看看如何估算您的税款和 CPP(加拿大退休金计划)供款。
估算所得税
如上文“您应该了解的事项”所述,自雇人士需要就扣除费用后的营业收入缴纳所得税。举例来说,假设您去年获得了 70,000 加元的营业收入。为了获得这笔收入,您支付了 10,000 加元的业务费用和运营成本。扣除费用后,您剩下 60,000 加元的营业收入。这就是您需要缴税的金额。
您的联邦税率取决于您所属的收入档次。联邦政府网站提供当前税率。省政府也会向您征收所得税。省所得税税率列在政府网站上。
您可以使用此税款计算器粗略估算您的所得税金额。
存下比您认为所需更多的钱
为所得税预留资金时,保守一些是明智的做法。尽量多存一些,超过您预计需要的金额。这样一来,您需要缴纳的税款超过已预留金额的可能性就会更小。
估算 CPP(加拿大退休金计划)供款
您向 CPP(加拿大退休金计划)缴纳的供款金额取决于扣除费用后的营业收入。您需要按收入的一定比例缴纳(截至 2020 年,自雇人士的费率为 10.5%),扣除基本豁免额后,缴至最高限额。联邦政府网站提供当前 CPP 供款费率和豁免额。请注意,对于自雇人士,费率是表中所列费率的两倍。这是因为自雇人士既要缴纳自己的部分,也要缴纳雇主应缴的部分。
继续使用我们的例子,假设您在 2020 年扣除费用后的营业收入为 60,000 加元。减去 3,500 加元的基本豁免额后,剩下 56,500 加元。再乘以 10.5% 的供款费率,得出 5,932.50 加元。不过,请注意,这一金额高于表中列出的 2020 年自雇人士最高供款额。因此,在这种情况下,您需要缴纳最高供款额,即 5,796 加元。
您可以使用此税款计算器估算您的 CPP(加拿大退休金计划)供款。
如果您是自雇人士,是否缴纳 就业保险(EI)计划的保费并非强制要求。您可以自行决定这项额外保障是否值得。
请注意,自雇人士不能领取 EI 常规福利金。他们只能领取 EI 特别福利金(如生育和病假福利金)。联邦政府网站说明了自雇人士的 EI 特别福利金。
您的 EI 保费按您可保收入的一定百分比计算。这是扣除费用后的企业收入,但尚未计入所得税和 CPP(加拿大退休金计划)缴款。EI 保费费率每年都会变化。有关当前费率,请参阅联邦政府网站。
继续以上面的例子说明:扣除费用后,您的企业收入为 60,000 加元,EI 保费将为 60,000 加元乘以 2020 年的 1.58% 费率,即 948 加元。请注意,这超过了 2020 年雇员保费的最高金额。因此,您需支付最高金额:856.36 加元。
您可以使用此 EI 计算器来估算您的保费。
常见问题
一般来说,您与客户签订的合同会明确说明您获得付款的相关权利。如果客户没有遵守协议条款,他可能构成违约。
在这种情况下,一个不错的第一步是查看合同中是否包含有关纠纷解决的条款。如果有,您可以按照合同中所述的流程,尝试追回对方欠您的款项。或者,您可以对该客户提起法律诉讼。诉讼费用高、耗时长,因此只有在涉及金额较大时才应考虑这一选择。
请注意,一般而言,自雇人士并不享有与“雇员”相同的法定权利。雇员享有卑诗省主要就业标准法律赋予的权利,而大多数自雇人士则没有。其中包括某些获得报酬的相关权利。如果您不确定自己是否受就业标准法保障,请参阅我们就此主题提供的指引。
一般规则是,您只能扣除为赚取业务收入而产生的费用。该费用在具体情况下也必须合理。
如果您在家办公,可以扣除部分房租和水电费,作为“居家办公费用”。您还可以扣除部分电话费和互联网费用(按您将其用于工作的程度计算)。
请访问 CRA(加拿大税务局)的网站,查看可扣除业务费用的完整清单。