“我们家遇到了一些意外账单,需要额外一些钱。我去了一家发薪日贷款机构,几分钟内就获批了一笔贷款。他们让这看起来非常简单。后来我才知道自己要付多少利息。我很震惊。于是我决定改向父母借钱。”
– Allie,卑诗省 Surrey
房租即将到期,额外账单越积越多,而您手头又很拮据。申请发薪日贷款可能是一个诱人的短期解决办法。不过,您的借款成本高得惊人。而且,依赖发薪日贷款可能会让您陷入更严重的财务困境。值得庆幸的是,急需用钱时,您还有其他借款选择。
避免发薪日贷款的五个理由
如果您在2025年1月1日之前申请过发薪日贷款
以下信息反映了于 2025 年 1 月 1 日生效的法律变更。如果您在此日期之前签订了发薪日贷款协议,可能适用不同的规定。请参阅 Consumer Protection BC(卑诗省消费者保护局)网站获取指导。
发薪日贷款是金额较小、期限较短的贷款。最高可借金额为 1,500 加元,通常必须在 14 至 28 天内还清。还款期限不得超过 62 天。
它们也很容易获得,颇具诱惑力。发薪日贷款机构在向您放款前,不会要求查看您的信用报告。他们只想查看您有收入来源的证明以及您的银行账户信息。但这种快速取得现金的便利,代价很高。大多数发薪日贷款机构收取的利息和费用比其他贷款机构高得多。
根据法律规定,发薪日贷款机构就一笔贷款向您收取的最高费用为借款本金的 14%。其中包括利息及任何其他费用。
这听起来可能不算很多,但这是一种非常昂贵的借款方式。如果您申请一笔 300 加元的发薪日贷款,14% 的费用就是 42 加元。换算下来,年利率会非常高,尤其是在贷款期限较短的情况下。

让我们进一步说明一下。年利率会告诉您借款一年需要付出多少成本。那笔14天的发薪日贷款利率高得惊人,达到 365%。相比之下,普通银行信用卡的利率约为20%。
换句话说,办理一笔14天的发薪日贷款,成本几乎是使用信用卡的20倍,也是通过信贷额度借款成本的50倍。
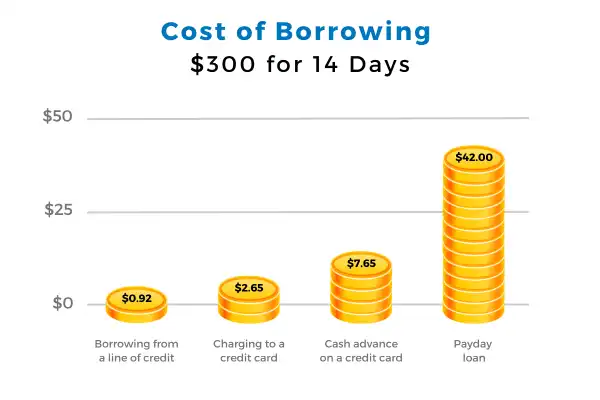
本示例中列出的费用基于以下情况:
通过信贷额度借款所收取的年利率通常为8%。
使用信用卡购物所收取的年利率通常为23%。
使用信用卡预借现金所收取的年利率通常为23%,另加5加元手续费。
发薪日贷款的费用为每借100加元收取14加元;对于14天的贷款,这相当于365%的年利率。
如果您无法按时偿还发薪日贷款,贷款机构可以在您的贷款中加收额外费用。
卑诗省的法律规定,贷款机构可对贷款到期后仍未偿还的任何金额收取年利率 30% 的利息。
此外,对于任何被退回的支票或预先授权扣款,贷款机构可收取一次性 20 加元的费用。
发薪日贷款可能很诱人:它们能让人们在方便的时间和地点快速拿到现金,而且无需信用审查。大多数申请发薪日贷款的人都打算尽快全额还清,通常是在几周内。但当您需要支付这么多利息时,要做到这一点可能很困难。
许多人最后会申请一笔新贷款来还清第一笔贷款。大多数向发薪日贷款机构借款的人,最终都会申请多笔贷款。
根据卑诗省法律,发薪日贷款机构不得提供“展期贷款”。所谓展期贷款,是指贷款机构向您提供一笔新贷款,用来还清现有贷款。但借款人可以另找一家新的贷款机构,而且许多人确实这样做。信贷辅导员表示,拥有发薪日贷款的客户前来接受辅导时,通常已有三到五笔贷款;他们通过向竞争对手贷款机构申请新贷款来规避这些规定。
结果可能是陷入无休止的高成本债务循环。它甚至还有一个名字:发薪日贷款循环。
还有其他(成本更低的)选择
如果您现在急需用钱,最好的选择之一是申请一张新的信用卡。大多数主要银行会在最初一两个月提供优惠利率。在优惠期结束前偿还信用卡欠款,是省钱并提高您的信用评分的好方法。
如果您的信用记录不佳,一个选择是申请担保信用卡。许多大型银行都向风险较高的借款人提供担保信用卡。这类信用卡的审批流程严格程度低得多。不过,发卡机构通常会要求您缴纳现金押金,以保证按时还款。
信贷额度是另一个不错的选择。建议您在暂时不需要资金且信用良好时,开设一笔小额(约10,000加元)信贷额度。(如果您的信用评分日后受损,而您又需要资金,您可能不符合申请信贷额度的资格。)开通后,但不要使用它。这样,您就有了一张“安全网”,可以用它来替代申请高利息信用卡或发薪日贷款。
如果您已经申请了发薪日贷款
您或许可以取消
如果您已经办理了发薪日贷款,您可能有权取消该贷款。您始终可以在办理贷款后的两个工作日内这样做。如果贷款机构没有把该做的手续办妥,即使超过两天的冷静期,您也可能可以取消贷款。请参阅我们关于取消发薪日贷款的指南。