如果您让信用卡余额保持为零,信用评分就会提高。
您的信用评分可能会对您的生活产生重大影响。信用评分较低可能会让您难以获得信用卡、租到公寓或借到钱。只需对您管理日常开支的方式做出一些简单改变,就能带来很大不同。了解您可以采取哪些步骤来提高信用评分。
您应该了解的事项
您的信用报告会显示您支付账单和借款的记录。加拿大有两家主要机构编制信用报告:Equifax(艾可飞)和TransUnion(环联)。(请参阅我们关于订购和管理您的信用报告的页面。)
信用报告机构使用数学公式,将他们掌握的您的信息转换为信用评分。这个分数有时也称为您的信用评级,范围从 300 到 900。分数越高越好。这表明您很可能会按时支付账单,并偿还借款。
如果您的信用评分较低,您在申请信用卡、租房或贷款等方面可能会遇到困难。如果您的信用评分降至 650 以下,您可能会发现很难借钱。
您的信用评分不属于信用报告的一部分。您可以向两家主要信用报告机构订购您的信用评分:
还有一些公司可免费提供您的信用评分。
“我一直习惯把信用卡刷到最高额度,再一点一点还清。我咨询过一位理财顾问,她建议我将欠款余额控制在信用额度的约30%。我一直照着她的建议做。我的信用评分提高了50分。”
– Charlene,卑诗省维多利亚
信用报告机构没有义务公开它们如何计算信用评分。它们使用的公式会考虑许多因素,而贷款机构对这些因素的权重可能不同。因此,您的信用评分可能会因贷款机构不同,或因所涉及的信用报告机构不同而略有差异。
不过,一般来说,以下因素对确定您的信用评分很重要。(感谢 Credit Counselling Society(信贷辅导协会)的myMoneyCoach.ca提供因素权重信息。)
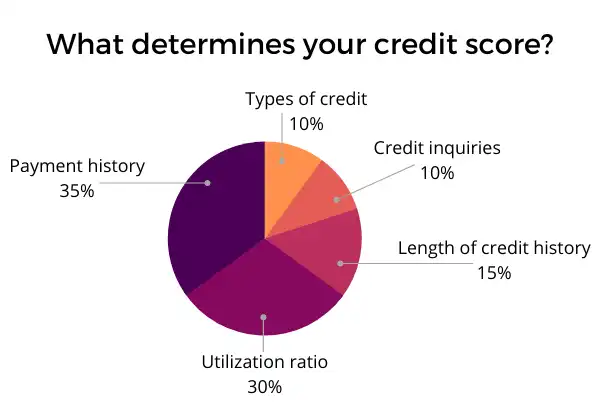
还款记录(35%)
您的账单还款记录对信用评分最重要。债权人希望确信您会还款。逾期还款,或完全漏还一次,都会降低您的信用评分。漏还4加元的款项,可能和漏还400加元的款项一样严重。
如果曾经需要催收机构介入,您的信用评分就会下降。即使只是您一直没有处理的一张停车罚单。
您的评分还反映您上一次出现逾期还款或催收问题是何时。事情发生得越久远,对您评分的影响就越小。
如果您在过去六年内宣布破产,或有法院对您作出的判决,您的信用评分会较低。债权人会将此视为一个警示信号,认为借钱给您可能存在风险。
信用使用率(30%)
这个数字显示您使用了可用信用总额中的多少。它将您当前的余额与您的信用额度进行比较。假设您的信用卡每月额度为2,000加元,而您平均每月在该卡上消费1,500加元。您的信用使用率就是75%。
债权人更希望看到较低的比率。例如,如果您的所有信用卡或信贷额度都快用满了,这会让他们认为您很可能无法按时偿还债务。
一般来说,余额超过信用额度的50%会降低您的信用评分。即使只有一次超过信用额度,也会降低您的信用评分。
更高的信用额度可能会提高您的信用评分
您可以考虑询问您的银行或信用卡公司是否愿意提高您的信用额度。只要您保持相同的余额,更高的信用额度就能降低您的信用额度使用率,并提高您的信用评分。如果您认为更高的信用额度会诱使您承担更多债务,那么在提出申请前请三思。
信用历史长度(15%)
这指的是您的信用账户已启用多长时间。有几个长期存在的账户,能向债权人表明您可以长期管理债务。这会提高您的信用评分。
信用类型(10%)
信用有多种形式:个人贷款、汽车贷款、信用卡、信贷额度、手机合约。拥有几种不同类型的信用,有助于表明您能够处理还款。信用组合越多样,您的信用评分就越高。
信用查询(10%)
这指的是有人要求查看您的信用报告。如果是因为您正在申请信用,或申请更多信用,这会损害您的信用评分。(例如,每次您申请一张新信用卡时,信用卡发卡机构都会索取一份您的信用报告。他们的查询会降低您的信用评分。)
其他类型的查询不会损害您的信用评分。例如,如果您订购一份免费的信用报告副本,您的信用评分不会受到影响。
根据卑诗省的法律,如果银行、企业或其他一方因您的信用评分或信用报告中的信息而拒绝为您提供某项服务或产品,必须书面通知您。
例如:
汽车经销商因您的信用评分过低而拒绝您的汽车贷款申请
银行因您的信用报告显示您的信用卡有很高的余额,而拒绝您的抵押贷款申请
房东因您的信用报告显示您经常迟交电话费,而拒绝您的租房申请
在每种情况下,另一方都必须书面通知您其拒绝了您的请求。
您有权询问,对方所依据的信用报告是由哪家信用报告机构出具的。但您必须在收到通知后60天内以书面形式提出此请求。
一旦您知道是哪家信用报告机构提供了该报告,您可以申请一份免费的报告副本进行查阅。请参阅我们的页面:订购您的信用报告。
贷款或其他信贷申请被拒不会显示在您的信用报告中。您的信用报告会显示您曾申请信贷,但不会显示您没有获得信贷。
有些企业声称可以帮您“修复”或“改善”信用记录,并提高您的信用评分。这些公司常说,他们可以从您的信用报告中清除负面信息。通常,他们会为此收取每月订阅费。但信用修复公司能合法做的事情,没有任何一件是您自己不能做的。
这些公司所做的,只是检查您的信用报告中是否有错误。如果发现错误,他们就会联系债权人进行更正。理论上,这可以提高您的信用评分。不过,这同样是您自己就能轻松完成的步骤。请参阅我们关于更正信用报告中的错误的指南。
有些信用修复公司提供“信用建立贷款”。他们承诺,通过向债权人证明您值得信赖,这类贷款能快速提高您的信用评分。但请谨慎。如果您无法按时偿还贷款,信用修复公司可能会将贷款交给催收机构——这会降低您的信用评分。
不妨考虑改办一张担保信用卡
比起信用建设贷款,更好的替代选择可能是担保信用卡。担保信用卡要求您先支付一笔现金,例如 500 加元,作为担保。如果您未按时还款,发卡机构会保留您预先支付的这笔钱。这类卡的一项好处是,您的还款情况会被报告给信用报告机构,就像普通信用卡一样。定期还款并保持余额较低的持卡人,可以提高自己的信用评分。
提高信用评分的步骤
要提高您的信用评分,请养成查看信用报告的习惯。您每年都有权免费获取一份信用报告副本——请参阅我们关于订购您的信用报告的页面。
以下是需要留意的内容:
与付款有关的错误,例如您确定自己按时付款,但记录却显示逾期
超过六年的负面信息(这些信息不应出现在您的信用报告中)
陌生账户(这可能是身份盗用的迹象)
如果您在信用报告中发现任何不应出现的内容,请参阅我们关于更正信用报告中的错误的指南。
按时偿还债务,是您为提高自己的信用评分所能做的最有效的事。
了解自动付款
如果您经常记不清账单何时到期,可以考虑设置自动付款。许多债权人会在账单到期时直接从您的账户中扣款。
一般来说,将余额保持在信用额度的 50% 以下,是良好的信用管理习惯。
如果您的余额升至更高水平,请尽快将其降回 50% 以下。低于 30% 会更好。
在您偿还部分余额(并将其保持在较低水平)约一个月后,您的信用评分应该会提高。前提是您没有其他不利因素,例如逾期付款。
合并您的债务是指将它们合并为一笔贷款。这有时称为 债务合并贷款。通常,其利率会低于您各项债务利率的平均水平。
债务合并贷款可帮助您按时支付账单,从而提高您的信用评分。
提供抵押物可能会降低您的贷款利率
如果您用抵押物为债务提供担保,债权人可能会为您的债务合并贷款提供更低的利率。抵押物是您可以用作贷款担保的物品。如果您未能偿还借款,债权人可以取得抵押物作为替代。例如,如果您将汽车作为贷款的抵押物,而您未按时还款,债权人可以“扣押”(即取得)您的汽车。
如果您的信用评分较低,是因为您一直难以管理债务——透支信用额度、逾期付款,或完全漏付还款——该怎么办?信贷辅导机构或许能够帮助您。
信贷辅导顾问可以:
将您所有的每月还款合并为一笔每月还款
与债权人协商制定新的还款计划
协商降低您的债务还款的利率
采取这类措施可以帮助您按时偿还债务,并减少账户余额。这样做会提高您的信用评分。
信贷辅导机构还可以帮助教您:
管理您的资金
作出财务决策
制定预算并遵守预算
Credit Counselling Society of BC(卑诗省信贷辅导协会)是从事这一领域工作的非营利组织之一。
常见问题
会。即使您在到期日之后全额还清欠款,错过还款的记录也不会从您的报告中删除。不过,您不会永远背负这条逾期还款记录。六年后,它将从您的信用报告中删除。因此,在查看您的报告时,请确保其中没有超过六年的逾期还款记录。
一般来说,负面信息会在您的信用报告中保留六年。例如,如果您在 1999 年 5 月被判犯有罪行,这一事实不应出现在您的信用报告中。
有一个例外是未偿还的法院判决。判决是指您在诉讼后通过法院需承担的债务。在您还清之前,它可能会一直显示在您的信用报告中。
另一个例外是您多次申请破产。如果您已申请破产两次或以上,那么六年多以前的一次破产记录仍可能保留在您的信用报告中。
信用报告机构可能会将正面信息(例如按时付款)在您的信用报告中保留超过六年。
不完全是。债权人其实更希望您在信用卡上保留少量余额,这样您就会继续支付利息。理想情况下,您的卡应有一些使用记录,但余额应保持在信用额度的 30% 以下。(通常,超过 50% 的余额会降低您的信用评分。)
不会。事实上,取消一张信用卡可能会降低您的信用评分。您的信用记录越久,信用评分通常越高。取消一张信用额度较高的信用卡也可能损害您的信用使用率,从而降低您的信用评分。
与其取消信用卡,不如考虑保留该账户,并保留少量余额。